Téléchargez gratuitement le guide de la défiscalisation immobilière
Pourquoi télécharger le guide ?
Vous souhaitez investir dans l’immobilier tout en réduisant votre imposition ? Ce guide gratuit vous présente les informations essentielles pour identifier le dispositif de défiscalisation le mieux adapté à votre profil. Dispositif Jeanbrun, loi Denormandie, statut LMNP… Comparez les différentes solutions et trouvez celle qui correspond à vos objectifs et à votre projet immobilier.
Comparatif de
tous les dispositifs
Critères et plafonds
à respecter
Mise à jour régulière
Trois bonnes raisons de lire le guide de la défiscalisation immobilière
Vous souhaitez réduire vos impôts en investissant dans la pierre. Notre guide sur la défiscalisation est là pour vous éclairer et vous aider à réussir votre investissement immobilier. En téléchargeant notre guide pratique, vous découvrirez :
- Les différents dispositifs de défiscalisation immobilière : Pinel, Censi-Bouvard, Girardin, Malraux, Monuments historiques, Nue-propriété, LMP, LMNP ou encore Denormandie.
- Les enjeux et les avantages de chaque dispositif.
- Les critères à respecter et les pièges à éviter selon la solution fiscale choisie.
À travers notre guide sur la défiscalisation, nos experts vous accompagnent et vous aident à choisir le dispositif qui correspond le mieux à votre projet et à vos besoins. Que vous souhaitiez réduire le montant de votre impôt, accéder à la propriété, préparer votre retraite, ou vous constituer un patrimoine il existe de nombreuses solutions. En téléchargeant le guide de la défiscalisation, vous découvrirez et comprendrez toutes les stratégies qui existent en matière de défiscalisation.
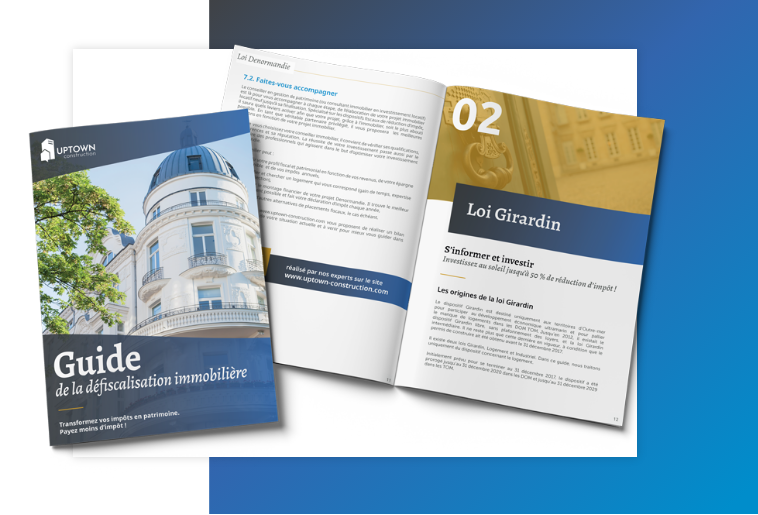
Sommaire du guide de la défiscalisation immobilière
- Loi Denormandie5
- Loi Girardin12
- Nue-propriété15
- Loi monuments historiques18
- Loi Malraux22
- Statut LMP27
- Statut LMNP30
- Anciennes lois33
Être accompagné dans la rénovation
Faites avancer votre projet avec un expert à vos côtés. Vous avez un bien ancien à rénover et vous voulez structurer un projet cohérent ? Parlons-en !
Questions Réponses
Peut-on cumuler les dispositifs de défiscalisation ?
Le cumul est souvent interdit pour un même bien : Loc’Avantages ne peut, par exemple, pas être associé au dispositif Denormandie sur un même logement. Les règles doivent donc être vérifiées dispositif par dispositif, en tenant également compte du plafonnement global des avantages fiscaux et des conditions propres aux éventuelles aides à la rénovation.
Quel est le meilleur dispositif pour défiscaliser dans l’ancien en 2026 ?
Il n’existe pas de dispositif universellement plus avantageux, car le choix dépend du bien, des travaux prévus, des revenus du propriétaire et de son objectif patrimonial. Le dispositif Denormandie convient notamment à l’achat d’un logement ancien à rénover dans une commune éligible, tandis que le déficit foncier peut être pertinent pour un bailleur soumis au régime réel qui perçoit déjà des revenus fonciers imposables. Relance logement peut également concerner un logement ancien situé dans un immeuble collectif lorsque les travaux représentent au moins 30 % de son prix d’acquisition. La meilleure solution reste celle qui concilie économie d’impôt, demande locative, rentabilité nette et durée de détention.
Comment vérifier son éligibilité à un dispositif de défiscalisation ?
La vérification commence par l’étude de la localisation du bien, de sa date d’acquisition, de son état, de son DPE, du montant des travaux et du type de location envisagé. Il faut ensuite contrôler les plafonds de loyers et de ressources des locataires, la durée d’engagement ainsi que les éventuelles restrictions concernant les membres de la famille. Des simulateurs officiels permettent notamment de vérifier l’éligibilité géographique au dispositif Denormandie et les niveaux de loyers applicables dans le cadre du dispositif Loc’Avantages. Une simulation fiscale et financière complète doit enfin être réalisée avant la signature de l’acte d’achat ou le commencement des travaux.
Comment déduire de son impôt le montant des travaux de rénovation ?
Les travaux ne sont généralement pas retranchés directement du montant de l’impôt : dans le cadre du déficit foncier, ils sont d’abord déduits des revenus issus d’une location nue imposée au régime réel. Les dépenses de réparation, d’entretien et d’amélioration payées pendant l’année peuvent être déductibles, contrairement aux travaux de construction, de reconstruction ou d’agrandissement. Les dépenses doivent être renseignées dans la déclaration de revenus fonciers, à l’aide du formulaire 2044, et justifiées par des factures et des preuves de paiement. Si elles créent un déficit foncier, la part ne provenant pas des intérêts d’emprunt peut être imputée sur le revenu global dans la limite habituelle de 10 700 €, sous réserve de maintenir le logement en location jusqu’au 31 décembre de la troisième année suivant l’imputation.
Quels sont les pièges à éviter avec la défiscalisation immobilière ?
Le premier piège consiste à acheter un logement trop cher ou situé dans un secteur où la demande locative est insuffisante uniquement pour obtenir une réduction d’impôt. Il faut également intégrer les charges de copropriété, les travaux futurs, la taxe foncière, les périodes de vacance et la performance énergétique du bien dans le calcul de la rentabilité. Le non-respect d’un plafond de loyer, d’une durée de location ou des conditions relatives au locataire peut par ailleurs remettre en cause l’avantage fiscal. Enfin, les promesses de rendement élevé et les simulations fondées sur une revente rapide doivent être examinées avec prudence, car la défiscalisation ne compense pas un investissement immobilier structurellement peu rentable.